Tributo sobre exportações de óleo bruto criado pelo governo federal entra na conta de empresas e vai parar na Justiça.
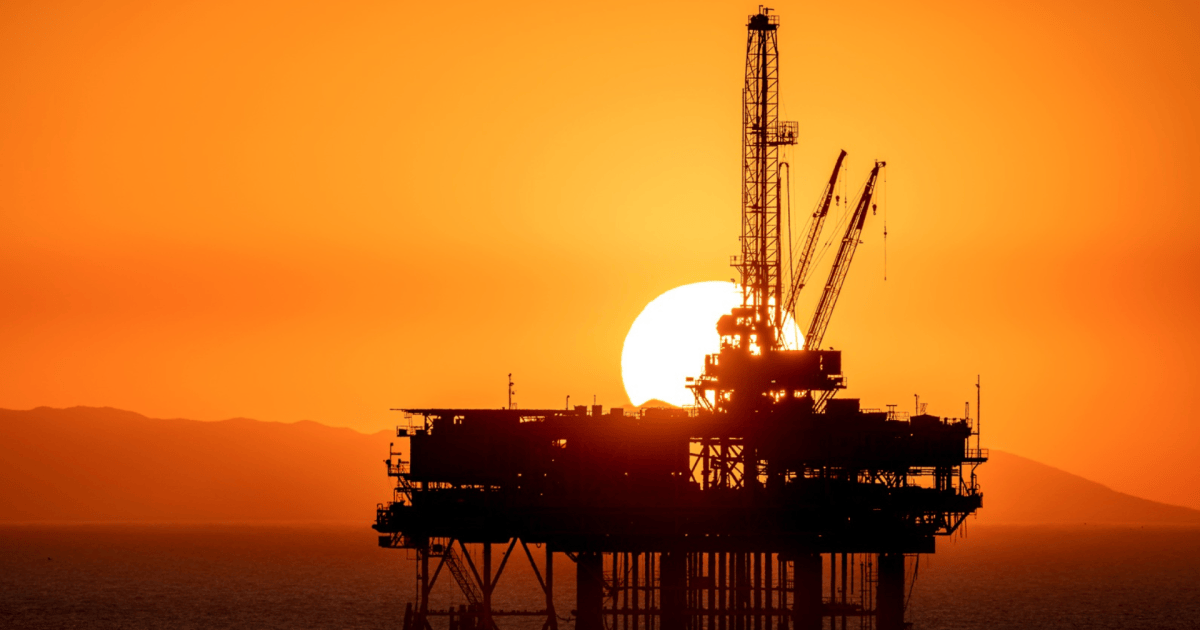
O governo federal instituiu em março um imposto de 12 por cento sobre as exportações brasileiras de óleo bruto, em resposta à alta internacional do petróleo motivada por tensões no Oriente Médio.
A cobrança inicial ocorreu por meio de uma medida provisória editada pelo Executivo, que perdeu eficácia em julho sem ser votada pelo Congresso Nacional, gerando intensos debates regulatórios.
Após a perda de validade no Legislativo, o tributo foi mantido por resoluções da Camex, o que levou o setor produtivo a questionar a legalidade da medida, conforme informação divulgada por cnn.
Segurança jurídica e impactos nos investimentos de longo prazo
A sequência de atos do poder público que manteve o tributo levou o tema para além do setor de petróleo, gerando debates sobre a previsibilidade para aportes financeiros multibilionários.
O caso é acompanhado pelo Movimento Anticanetaço, iniciativa do Instituto Barla, que defende regras claras, respeito às competências institucionais e estabilidade regulatória.
Segundo Márcio Felix, presidente da Abpip, alterações repentinas modificam a equação financeira dos projetos e afetam diretamente a percepção de risco do país.
Disputa na Justiça e suspensão provisória da cobrança
A controvérsia administrativa levou a ABEP a acionar o Poder Judiciário para contestar a continuidade da taxação por meio de resoluções da Camex após a queda da medida provisória.
Em 28 de agosto, a 17ª Vara Federal do Distrito Federal concedeu uma liminar suspendendo provisoriamente a cobrança para as empresas representadas pela entidade.
Apesar da decisão liminar favorável a parte do setor, a disputa jurídica continua em aberto e o comitê aprovou novas prorrogações administrativas para a alíquota.
Cálculos corporativos e o planejamento de projetos energéticos
Entre a exploração inicial e o início da produção, o setor de óleo e gás exige anos de execução e aportes financeiros bilionários antes de gerar qualquer receita.
Variáveis como preço esperado do barril, custos operacionais, riscos geológicos e novas regras tributárias são reavaliadas constantemente pelas empresas.
Produtores independentes, que atuam em campos maduros e ativos menores, também precisam recalcular a viabilidade de seus negócios diante de mudanças repentinas.
Perguntas Frequentes
Como surgiu o imposto de 12 por cento sobre o petróleo?
O tributo foi criado em março por meio de uma medida provisória do governo federal, como resposta à alta internacional do petróleo provocada por tensões no Oriente Médio.
Por que a cobrança continuou se a medida provisória perdeu eficácia?
A MP perdeu validade em julho sem votação no Congresso, mas a Câmara de Comércio Exterior aprovou resoluções administrativas para manter a cobrança por novos períodos.
O que o Movimento Anticanetaço defende?
A iniciativa do Instituto Barla defende segurança jurídica, respeito às competências institucionais e previsibilidade para investimentos de longo prazo na economia brasileira.
Qual foi a decisão da Justiça sobre o imposto de exportação?
A 17ª Vara Federal do Distrito Federal concedeu uma liminar a pedido da ABEP suspendendo provisoriamente a cobrança para as empresas associadas, enquanto a disputa segue aberta.